
Auf einen Blick
Im erheblichen Sicherheitsvorfall laufen zwei voneinander unabhängige Pflichten: die Meldung an das BSI nach § 32 BSIG mit festen Fristen von 24 Stunden, 72 Stunden und einem Monat und die Anzeige an den Versicherer nach dem VVG, die „unverzüglich“ zu erfolgen hat. Sind personenbezogene Daten betroffen, kommt Art. 33 DSGVO hinzu. Keine der Meldungen ersetzt eine andere, und eine Weisung des Versicherers verlängert keine gesetzliche Frist. Am meisten Ärger entsteht dort, wo die Meldungen sich inhaltlich widersprechen.
Wie die Meldung an das BSI aufgebaut ist und was in welche Stufe gehört, beschreibt die Seite zur NIS2-Meldepflicht. Dieser Beitrag behandelt die Frage daneben: Was muss im Vorfall zusätzlich an den Cyberversicherer gehen, in welcher Reihenfolge, und wo geraten die beiden Pflichten aneinander?
Die Meldung an das BSI ist eine öffentlich-rechtliche Pflicht, die Anzeige an den Versicherer eine vertragliche Obliegenheit im Rahmen des Versicherungsvertragsgesetzes (VVG). Was eine Police im Einzelnen verlangt, ist vertragsabhängig; belegt wird hier nur, was das Gesetz vorgibt.
Wir sind keine Kanzlei und leisten keine Rechtsberatung: Dieser Beitrag verweist auf den Wortlaut der Gesetze und ordnet ihn fachlich ein. Braucht Ihr Fall eine rechtliche Prüfung, holen wir dafür spezialisierte Partnerkanzleien hinzu.
Drei Empfänger, drei Rechtsgrundlagen
| Empfänger | Rechtsgrundlage | Frist | Auslöser |
|---|---|---|---|
| Gemeinsame Meldestelle von BSI und BBK | § 32 Abs. 1 BSIG | 24 Stunden (Erstmeldung), 72 Stunden (Meldung), einen Monat danach (Abschlussmeldung) | Kenntniserlangung von einem erheblichen Sicherheitsvorfall |
| Datenschutzaufsichtsbehörde | Art. 33 Abs. 1 DSGVO | unverzüglich und möglichst binnen 72 Stunden | Verletzung des Schutzes personenbezogener Daten wird bekannt, sofern ein Risiko nicht ausscheidet |
| Versicherer | § 30 Abs. 1 VVG, für Haftpflichtrisiken zusätzlich § 104 Abs. 1 VVG | unverzüglich; Tatsachen, die eine Verantwortlichkeit gegenüber Dritten begründen können, binnen einer Woche | Kenntnis vom Eintritt des Versicherungsfalles, wie ihn der Vertrag definiert |
Das BSIG nennt Höchstfristen, das VVG nur „unverzüglich“, nach der Legaldefinition in § 121 Abs. 1 BGB „ohne schuldhaftes Zögern“, also keine feste Stundenzahl. Konkretisieren kann das die Police. Außerdem knüpft der Versicherer an den Versicherungsfall an, das BSI an den erheblichen Sicherheitsvorfall. Beides muss nicht deckungsgleich sein: Ein Vorfall kann versichert sein, ohne die Schwelle des § 2 Nr. 11 BSIG zu erreichen, und umgekehrt.
Wann die Uhren anlaufen
Alle drei Regelungen knüpfen an Wissen an, nicht an den Zeitpunkt des Angriffs: „Kenntniserlangung“ im BSIG, „bekannt wurde“ in der DSGVO, „Kenntnis erlangt“ im VVG. Der Zeitpunkt, ab dem jemand im Unternehmen den Vorfall erkannt hat, gehört deshalb dokumentiert, mit Uhrzeit, Person und Grundlage. Er ist die Referenz für alle drei Fristen.
In welcher Reihenfolge melden
Eine gesetzliche Rangfolge zwischen den Empfängern gibt es nicht. Die Reihenfolge ergibt sich aus den Fristen und daraus, was jede Meldung bewirkt.
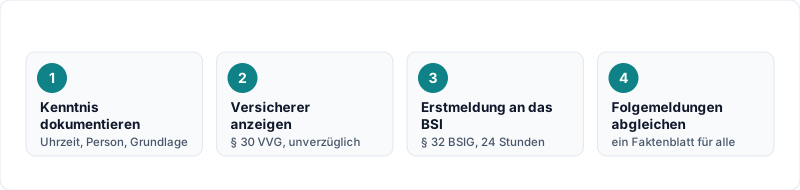
Abb. 1: Versicherer und BSI parallel bedienen, aus einer gemeinsamen Faktenbasis.
Den Versicherer früh einbinden. Nach § 82 Abs. 2 VVG hat der Versicherungsnehmer Weisungen des Versicherers zu befolgen, soweit zumutbar, und Weisungen einzuholen, wenn die Umstände dies gestatten. Aufwendungen zur Abwendung und Minderung des Schadens erstattet der Versicherer nach § 83 Abs. 1 VVG, auch wenn sie erfolglos bleiben, soweit der Versicherungsnehmer sie für geboten halten durfte. Beide Vorschriften stehen im Abschnitt zur Schadensversicherung; ob sie auf einen Baustein der Police anwendbar sind, hängt von dessen Ausgestaltung ab. Eine frühe Anzeige klärt, welche Dienstleister und Kosten der Versicherer trägt, bevor Aufträge vergeben werden.
Die BSI-Erstmeldung nicht davon abhängig machen. Die Frist aus § 32 BSIG läuft unabhängig davon, ob der Versicherer erreichbar ist oder schon einen Dienstleister benannt hat. Die frühe Erstmeldung verlangt wenig: ob der Verdacht auf rechtswidrige oder böswillige Handlungen besteht und ob grenzüberschreitende Auswirkungen möglich sind.
unverzüglich, spätestens jedoch innerhalb von 24 Stunden nach Kenntniserlangung von einem erheblichen Sicherheitsvorfall, eine frühe Erstmeldung, in der angegeben wird, ob der Verdacht besteht, dass der erhebliche Sicherheitsvorfall auf rechtswidrige oder böswillige Handlungen zurückzuführen ist oder grenzüberschreitende Auswirkungen haben könnte; […]
Die BSI-Meldung ersetzt die Anzeige nicht. Nach § 30 Abs. 2 VVG kann sich der Versicherer auf eine verletzte Anzeigepflicht nicht berufen, wenn er auf andere Weise rechtzeitig vom Versicherungsfall erfahren hat. Über das BSI erfährt er davon aber nicht: Nach Angaben des BSI werden Meldungen ausschließlich auf Basis von Unterrichtungspflichten an die zuständigen Behörden weitergegeben (BSI, NIS-2-Meldepflicht). Versicherer gehören nicht dazu.
Wo Fristen und Inhalte kollidieren
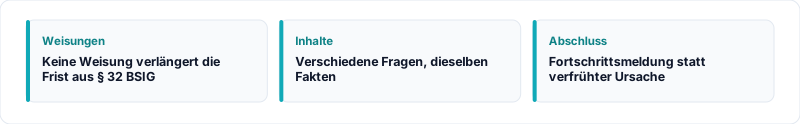
Abb. 2: Die Konflikte entstehen bei Weisungen, Inhalten und dem Zeitpunkt der Abschlussmeldung.
Weisungen gegen gesetzliche Fristen
Weisungen des Versicherers sind nach § 82 Abs. 2 VVG nur zu befolgen, „soweit für ihn zumutbar“. Einordnung: Eine Weisung, die BSI-Meldung zurückzustellen, bis ein Dienstleister des Versicherers den Vorfall bewertet hat, kann eine gesetzliche Frist nicht verlängern. Wer die Meldung vorsätzlich oder fahrlässig nicht oder nicht rechtzeitig macht, handelt nach § 65 Abs. 2 Nr. 4 BSIG ordnungswidrig; der Rahmen liegt nach Abs. 5 Satz 1 Nr. 1 bei bis zu zehn Millionen Euro für besonders wichtige und bis zu sieben Millionen Euro für wichtige Einrichtungen. Bei einem weltweiten Gesamtumsatz von mehr als 500 Millionen Euro kann die Geldbuße nach Abs. 6 und 7 stattdessen bis zu 2 Prozent beziehungsweise 1,4 Prozent dieses Umsatzes betragen. Ob eine Weisung im Einzelfall unzumutbar ist, ist im Zweifel anwaltlich zu klären; die Meldung erfolgt davon unabhängig rechtzeitig.
Unterschiedliche Fragen an dieselben Fakten
Das BSI will in der 72-Stunden-Meldung eine erste Bewertung mit Schweregrad, Auswirkungen und gegebenenfalls Kompromittierungsindikatoren, in der Abschlussmeldung Ursache und Abhilfemaßnahmen (§ 32 Abs. 1 Nr. 2 und 4 BSIG). Der Versicherer kann nach § 31 Abs. 1 VVG jede Auskunft verlangen, die zur Feststellung des Versicherungsfalles oder des Umfanges seiner Leistungspflicht erforderlich ist, und zumutbare Belege. Die Datenschutzaufsicht erwartet nach Art. 33 Abs. 3 DSGVO Angaben zur Art der Verletzung, zu den Betroffenen und zu den wahrscheinlichen Folgen.
Die Fragen sind verschieden, die Fakten dieselben. Widerspricht die Darstellung gegenüber dem BSI der gegenüber dem Versicherer, etwa beim Kenntniszeitpunkt oder beim Einfallstor, muss das Unternehmen das später erklären. Abhilfe schafft ein gemeinsames Faktenblatt mit Zeitachse, aus dem alle Meldungen gespeist werden. Spätere Korrekturen sind im BSIG angelegt, die Erstmeldung wird „bestätigt oder aktualisiert“; sie müssen nur begründet sein.
Abschlussmeldung vor Abschluss der Forensik
Die Abschlussmeldung an das BSI ist einen Monat nach der Meldung der zweiten Stufe fällig. Dauert der Vorfall dann noch an, tritt an ihre Stelle eine Fortschrittsmeldung; die Abschlussmeldung folgt nach abschließender Bearbeitung (§ 32 Abs. 2 BSIG). Liegt der forensische Bericht noch nicht vor, ist das der richtige Weg, nicht eine verfrühte Ursachenangabe.
Was eine verletzte Obliegenheit kostet
Die Folgen einer verletzten Obliegenheit regelt § 28 VVG, soweit der Vertrag Leistungsfreiheit vorsieht: Bei Vorsatz ist der Versicherer leistungsfrei, bei grober Fahrlässigkeit darf er die Leistung nach der Schwere des Verschuldens kürzen. Der Versicherer bleibt aber zur Leistung verpflichtet, soweit die Verletzung weder für den Eintritt oder die Feststellung des Versicherungsfalles noch für den Umfang der Leistung ursächlich war; das gilt nicht bei Arglist.
Leistungsfreiheit wegen einer verletzten Auskunfts- oder Aufklärungsobliegenheit nach Eintritt des Versicherungsfalles setzt nach § 28 Abs. 4 VVG voraus, dass der Versicherer vorher durch gesonderte Mitteilung in Textform auf diese Folge hingewiesen hat. Und von diesen Regeln darf der Vertrag nach § 32 VVG nicht zum Nachteil des Versicherungsnehmers abweichen; vereinbart werden darf aber Schrift- oder Textform für Anzeigen.
Für Ansprüche Dritter gilt zusätzlich: Eine Klausel, nach der der Versicherer leistungsfrei wird, wenn der Versicherungsnehmer ohne Einwilligung einen Anspruch anerkennt oder den Dritten befriedigt, ist nach § 105 VVG unwirksam. Einordnung: Das schützt vor dem Verlust der Deckung, bedeutet aber nicht, dass ein vorschnelles Anerkenntnis den Versicherer bindet. Eine Unterrichtung der Kunden, die das BSI nach § 35 Abs. 1 BSIG anordnen kann, sollte deshalb den Sachstand mitteilen und keine Haftung erklären.
Was vor dem Vorfall geregelt sein muss
Auflösen lassen sich diese Konflikte vor dem Vorfall. Für die Bewältigung von Sicherheitsvorfällen, die § 30 Abs. 2 Nr. 2 BSIG als Mindestmaßnahme verlangt, heißt das:
- Meldematrix mit drei Empfängern. BSI, Datenschutzaufsicht und Versicherer mit Zugangsweg, Verantwortlichen und Vertretung. Für das BSI setzt der Weg über das BSI-Portal eine Registrierung voraus; noch nicht registrierte Einrichtungen melden nach Angaben des BSI über das Melde- und Informationsportal.
- Police offline verfügbar. Versicherungsnummer, Schadenhotline und die vertraglichen Anzeigevorgaben gehören in die Notfallunterlagen, nicht nur in ein System, das im Vorfall verschlüsselt sein kann.
- Bedingungen vorab gelesen. Wie die Police den Versicherungsfall definiert, ob sie Frist oder Form der Anzeige vorgibt und ob bestimmte Dienstleister einzuschalten sind, ist vertragsabhängig und vor dem Ernstfall zu klären.
- Ein Faktenblatt, eine Zeitachse. Kenntniszeitpunkt, Einstufung, betroffene Systeme und Maßnahmen werden an einer Stelle geführt, und jede Meldung verweist darauf.
Nächste Schritte
Prüfen Sie, ob Ihr Notfallplan den Versicherer als eigenen Empfänger mit eigener Frist führt und ob die BSI-Meldung ohne dessen Rückmeldung abgegeben werden kann. Die Meldestufen erläutert die Seite zur NIS2-Meldepflicht, den erheblichen Sicherheitsvorfall das Glossar, die Haftungsseite der Beitrag zur Geschäftsleiterhaftung unter NIS2. Für die Umsetzung siehe Angriffserkennung und Vorfallbewältigung. Die Auslegung Ihrer Versicherungsbedingungen ist Sache Ihres Maklers oder einer anwaltlichen Beratung.